
Ce face o dovadă de plată utilă în caz de litigiu
Un screenshot util nu este doar pentru tine. Trebuie să poată fi citit de o persoană care analizează contestația fără să fi fost parte din ordin: ce sumă, ce dată, ce beneficiar sau plătitor, ce status, ce identificator de tranzacție. Dacă imaginea ta arată doar un ecran de succes care spune „Trimis!" fără detalii, dovada este slabă.
Într-un ordin P2P, ambele părți construiesc dovezi: cumpărătorul dovedește că a plătit corect, vânzătorul dovedește dacă a primit sau nu. Calitatea acestor dovezi determină cine poate explica mai clar ce s-a întâmplat.
O dovadă completă nu garantează un rezultat, dar o dovadă slabă sau incompletă face orice contestație mult mai greu de câștigat.
Pregătirea dovezii începe înainte de plată. Știi din ce ecran al aplicației bancare poți salva detaliile complete? Știi dacă banca ta oferă export PDF sau chitanță? Dacă nu, verifică acum — nu în mijlocul unui ordin cu timer.
De ce numele este piesa centrală a dovezii într-un ordin P2P
Numele leagă ordinul de plata fiat. Când cumperi, plata ar trebui să plece dintr-un cont pe numele tău către beneficiarul indicat în pagina ordinului. Când vinzi, plata primită ar trebui să vină de la o persoană care se potrivește cu cumpărătorul din ordin. Dacă numele nu se potrivesc, legătura se rupe și nimeni nu poate confirma automat cine a plătit pentru ce ordin.
Conturile terțe — soție, prieten, firmă, cont pe alt nume — sunt una dintre cele mai frecvente surse de probleme. Chiar dacă intenția este legitimă, banca ta poate ridica întrebări AML, platforma poate cere explicații, iar într-o contestație va fi greu de demonstrat că plata aparține ordinului respectiv. Aranjamentele de tipul „plătește prietenul meu, e același lucru" nu sunt echivalente cu o plată directă. Potrivit regulilor oficiale Binance de gestionare a contestațiilor P2P, o neconcordanță de nume poate duce la suspendarea funcției P2P a contului și la reținerea crypto-ului până la clarificare.
Există și cazuri în care numele diferă ușor din cauze tehnice: diacritice lipsă, ordine prenume-nume inversată, inițiale în loc de nume complet. Acestea nu sunt neapărat fraudă, dar trebuie evaluate cu atenție. Dacă diferența este explicabilă și restul se potrivește (sumă, timp, cont), poți continua cu prudență.
Dacă diferența este majoră sau inexplicabilă, oprește-te și documentează.
Suma și timpul: cele două valori care nu pot fi aproximate
Suma din dovadă trebuie să fie exact suma din ordin. Nu „aproape", nu „rotunjită", nu „plus un comision bancar". Dacă ordinul spune 1.500,00 RON, dovada trebuie să arate 1.500,00 RON. O diferență de 0,50 RON poate părea minoră, dar într-o verificare automată sau într-o contestație, suma diferită ridică semne de întrebare. Ora și data ajută la stabilirea cronologiei: plata a fost făcută în timpul ordinului? Înainte de expirare? În aceeași zi cu deschiderea ordinului? Dacă ai mai multe tranzacții apropiate ca timp, cronologia devine esențială pentru a demonstra care plată se leagă de care ordin.
Nu decupa ora, suma sau numele din screenshot ca să „arate mai curat". Decuparea excesivă poate face dovada mai puțin credibilă — pare că ascunzi ceva, chiar dacă nu este cazul. Lasă toate câmpurile vizibile și, dacă este nevoie, marchează cu un indicator vizual zona relevantă, fără a acoperi informații.
Dacă ești cumpărător: ce salvezi din aplicația bancară înainte și după plată
Înainte de plată, verifici beneficiarul din pagina ordinului: nume, IBAN sau contul afișat, metoda de plată. Compară aceste date cu ce vezi în aplicația ta bancară în momentul inițierii transferului. Dacă nu se potrivesc, oprește-te — nu plăti către un beneficiar care nu este în ordin.
După plată, intră imediat în detaliile tranzacției. Majoritatea aplicațiilor bancare din România oferă un ecran de detalii care include: suma, moneda, data, ora, beneficiarul, IBAN-ul destinatar, statusul și un identificator unic al tranzacției (referință, ID sau cod).
Salvează acest ecran — nu ecranul de confirmare inițial care spune doar „Plată trimisă cu succes".
Nu trimite date sensibile inutile: parole, coduri OTP, solduri de cont, alte tranzacții. Dovada trebuie să confirme plata — nu să expună tot contul tău. Dacă banca oferă export PDF sau chitanță electronică, păstreaz-o și pe aceasta. Un PDF oficial al băncii are mai multă greutate decât un screenshot.
Citește și: checklist-ul de cumpărare.
Dacă ești vânzător: ce verifici și ce salvezi înainte de eliberare
Înainte de eliberare, verifici încasarea în contul tău. Nu te baza pe screenshotul trimis de cumpărător — deschizi propria aplicație bancară și cauți tranzacția. Salvează detaliile relevante: suma primită, data, ora, numele plătitorului, statusul final.
Dacă plata vine în mai multe tranșe sau de la nume diferite, nu încerca să „aranjezi" explicația în chat. Oprește-te, documentează ce vezi în contul tău — fiecare tranzacție separat — și folosește fluxul oficial al platformei. O explicație forțată este mai slabă decât dovezile directe.
După eliberare, păstrează dovezile și tu. Chiar dacă ordinul s-a finalizat cu succes, pot apărea situații ulterioare: cumpărătorul contestă, banca ta întreabă despre tranzacție, sau ai nevoie de evidență pentru situația ta fiscală.
Dovada nu este doar pentru contestație — este pentru protecția ta pe termen lung.
Contul terț: întrebări frecvente și consecințe concrete
„Pot folosi contul soției?" „Primesc de la firma lui, e ok?" „Plătesc de pe contul părinților, contează?" — aceste întrebări apar constant în P2P. Răspunsul scurt este: orice plată de la sau către un cont terț rupe legătura directă dintre ordin și dovada fiat. Consecințele pot include:
- Platforma poate respinge dovada dacă numele nu se potrivește cu contul de pe platformă.
- Banca ta poate bloca sau întreba despre tranzacție din motive AML/KYC.
- Într-o contestație, va fi greu de demonstrat cine a plătit pentru ce.
- Dacă contul terț aparține unei persoane care are probleme proprii (cont blocat, investigație), poți fi implicat indirect.
Regula simplă: folosește doar contul tău, pe numele tău, care se potrivește cu identitatea de pe platformă — cerință parte din politica oficială Binance pentru tranzacții P2P. Dacă cealaltă parte insistă să plătească de pe alt cont, nu accepta automat — consecințele cad pe tine, indiferent de intenția lor.
Cum păstrezi dovezi fără să expui informații sensibile
Dovada trebuie să arate detaliile relevante ale plății, dar nu trebuie să expună tot contul tău. Nu include în screenshot: parole, coduri OTP, seed phrase, sold total, alte conturi, alte tranzacții nerelacionate, date personale care nu au legătură cu ordinul. Fă captura din ecranul de detalii al tranzacției specifice, nu din ecranul principal al contului. Dacă trebuie să decupezi, decupează doar informațiile irelevante — nu decupa suma, numele, data sau statusul. Un screenshot care arată doar „Transfer reușit" fără detalii este aproape la fel de slab ca niciunul.
Păstrează fișierele într-un loc sigur: folderul tău personal, cloud criptat sau orice altceva în care nu poți pierde accesul. Nu trimite dovezile unor persoane care promit să „te ajute" în afara platformei. Dovezile se trimit doar prin canalele oficiale ale platformei, când sunt cerute explicit în procesul de contestație.
Tabel: ce trebuie să arate dovada de plată și ce nu
| Câmp | Trebuie vizibil | Nu trebuie vizibil |
|---|---|---|
| Suma și moneda | Da — exact ca în ordin | — |
| Data și ora | Da — stabilește cronologia | — |
| Numele beneficiarului / plătitorului | Da — leagă plata de ordin | — |
| IBAN / identificator cont | Da — confirmă destinația | — |
| Status tranzacție | Da — arată dacă plata este finală | — |
| ID tranzacție / referință | Da — identificator unic | — |
| Sold total cont | — | Nu — informație privată |
| Alte tranzacții | — | Nu — irelevante |
| Coduri OTP / parole | — | Niciodată |
Când exact salvezi dovada
Ce vezi în secunda de după plată și ce èți arată banca o jumătate de oră mai târziu nu sunt același lucru. Ai nevoie de amândouă, în ordinea asta.
| Moment | Ce obții | La ce folosește |
|---|---|---|
| Imediat după trimitere | Ecranul de confirmare, de multe ori cu status „în procesare” | Fixează momentul în care ai inițiat plata |
| După ce statusul se așază | Înregistrarea finală din aplicația băncii | Singura care contă într-o contestație |
| Mai târziu, dacă e nevoie | Extras sau confirmare oficială de la bancă | Format complet, greu de contestat ca fiind tăiat |
Primul ecran stă vizibil doar câteva momente și, odată închis, nu se mai întoarce — de aceea se salvează pe loc. Statusul final vine mai târziu: la transfer interbancar, sumă mai mare sau plată în afara programului, poate dura ore.
Practic: plătești → salvezi ecranul pe loc → marchezi ordinul ca plătit → revii mai târziu în aplicația băncii și salvezi înregistrarea finală. Să amâni marcarea ordinului doar ca să aștepți o captură „perfectă” e mai riscant decât să marchezi la timp și să completezi dovada după aceea.
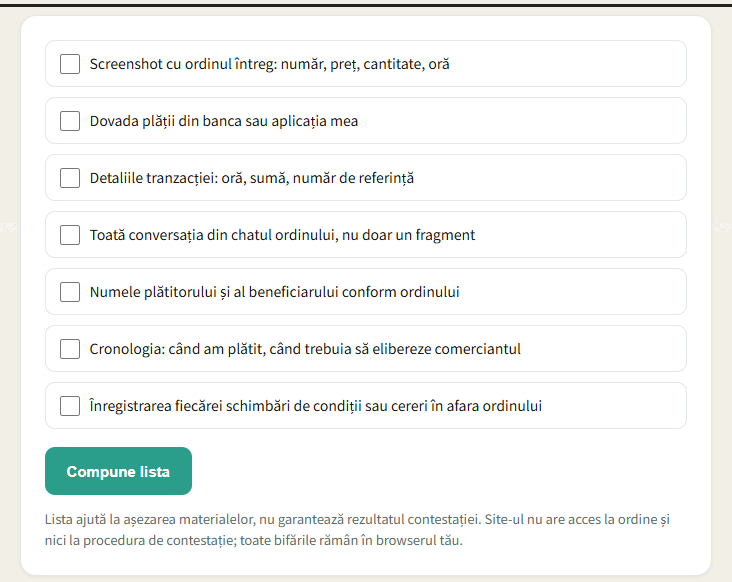
Dacă deja strângi materiale pentru o contestație, lista de dovezi separă ce ai pregătit de ce lipsește. Rulează doar în browserul tău și nu trimite nimic către site.
Checklist dovadă de plată: verificare completă
- Dovada arată suma exactă din ordin — fără rotunjire, fără diferență.
- Numele beneficiarului sau plătitorului se potrivește cu ordinul.
- Data, ora și statusul sunt vizibile și corecte.
- Statusul este final, nu intermediar.
- Am folosit contul meu, nu un cont terț.
- Nu am decupat informații esențiale din screenshot.
- Nu am inclus date sensibile inutile (parole, coduri, sold).
- Dovada este salvată într-un loc sigur și accesibil.
- Știu că dovada se trimite doar prin canalele oficiale ale platformei.
Întrebări frecvente
Pot folosi contul bancar al soției sau al unui prieten pentru plata P2P?
Nu. Regulile Binance P2P cer ca numele de pe contul din care plătești să fie identic cu numele verificat pe Binance. Plata dintr-un cont străin duce la suspendarea contului pentru cel puțin 7 zile, iar dacă din ea apare o contestație, pierderea o suportă cumpărătorul.
De ce nu este suficient un screenshot cu 'Plată trimisă'?
Ecranul de confirmare inițial nu conține detaliile de care ai nevoie: suma exactă, beneficiarul, statusul final, identificatorul tranzacției. Intră în detaliile tranzacției pentru a salva toate câmpurile relevante. Un PDF oficial al băncii are mai multă greutate decât un screenshot generic.
Pot decupa soldul din screenshot?
Da, soldul total nu este relevant pentru dovada de plată. Dar nu decupa suma, numele, data, ora sau statusul tranzacției — acestea sunt câmpurile esențiale. Decupează doar informațiile complet irelevante, fără a afecta lizibilitatea și credibilitatea dovezii.
Trebuie să traduc captura dacă este în altă limbă?
Urmează instrucțiunile platformei. Important este ca dovada să fie completă, lizibilă și să conțină toate câmpurile relevante. Dacă platforma cere explicații suplimentare pentru o captură într-o altă limbă, oferă contextul necesar fără a modifica imaginea originală.
Extrasul PDF e mai bun decât o captură de ecran?
De regulă da, pentru că extrasul conține mai multe câmpuri și e mai greu de contestat. Captura rămâne suficientă dacă se citesc suma, numele, ora și statusul. Contează ce se vede, nu formatul în sine.
Am plătit de pe telefon și nu am salvat nimic. Mai pot recupera dovada?
Intră în detaliile tranzacției din aplicația băncii și salvează de acolo, nu din lista de notificări. Majoritatea aplicațiilor păstrează istoricul destul de mult timp și permit exportul unui document. Dacă tranzacția nu mai apare, cere extrasul pe perioada respectivă — e mai lent, dar valabil.
Banca mi-a reținut un comision, deci a ajuns mai puțin. Cine acoperă diferența?
Regula practică este că suma din ordin trebuie să ajungă întreagă, deci comisionul îl suporți tu dacă banca îl scade din transfer. Verifică în aplicație dacă poți alege ca taxele să fie plătite de expeditor înainte de a trimite. Dacă diferența a apărut deja, scrie-o în ordin cu extrasul atașat, în loc să aștepți întrebarea.
Am plătit la ghișeu și am doar chitanța pe hârtie. Ajunge?
Chitanța de la ghișeu este un document valid, dar circulă greu într-o dispută online. Cere și extrasul pe perioada respectivă din aplicație sau din internet banking, ca să ai varianta digitală cu status final. Pentru ordinele următoare, transferul din aplicație îți economisește exact acest pas.
Dovada o ai clară — e timpul pentru înregistrare
Când știi ce date trebuie să conțină dovada de plată și de ce numele plătitorului contează, poți deschide un cont Binance și folosi acest flux direct în primul ordin.