
Какво прави документа за плащане полезен при спор
Полезният скрийншот не е само за теб. Трябва да е четим от лице, което анализира спора, без да е било част от поръчката: каква сума, каква дата, какъв получател или наредител, какъв статус, какъв идентификатор на транзакцията. Ако екранът ти показва само „Изпратено!" без детайли, документът е слаб.
В P2P поръчката и двете страни изграждат доказателства: купувачът доказва, че е платил правилно, продавачът доказва дали е получил или не е получил пари.
Качеството на тези доказателства определя кой може по-ясно да обясни какво се е случило.
Подготовката на документа започва преди плащането. Знаеш ли от кой екран на банковото приложение ще запазиш пълните детайли? Знаеш ли дали банката ти предлага PDF износ? Ако не, провери го сега — не по средата на поръчка с обратно броене.
Защо името е централна част на документа в P2P поръчката
Името свързва поръчката с фиатовото плащане. При купуване плащането трябва да тръгне от твоя акаунт към получателя, посочен на страницата на поръчката. При продаване входящото плащане трябва да е от лице, съответстващо на купувача от поръчката. Ако имената не съвпадат, връзката се прекъсва.
Сметки на трети страни — съпруга, приятел, фирма — са един от най-честите източници на проблеми. Дори с легитимно намерение банката може да зададе AML въпроси, платформата може да изиска обяснения, а при спор ще бъде трудно да се докаже, че плащането принадлежи на дадената поръчка.
Има случаи, когато името леко се различава поради банков формат (липсващи букви, обърнат ред).
Това не е непременно измама, но изисква предпазлива оценка.
Сума и време: две стойности, които не могат да се предполагат
Сумата в документа трябва да е точно сумата от поръчката. Не „приблизително", не „закръглена". Ако поръчката казва 1000 EUR, документът трябва да показва 1000 EUR. Разлика от стотинки може да изглежда незначителна, но при спор всяко несъответствие се превръща в спорен пункт.
Часът и датата помагат да се установи хронологията: плащането е извършено по време на поръчката? Преди изтичане? В същия ден? Не изрязвай часа или сумата от скрийншотовете, за да изглеждат „по-чисти" — прекомерното изрязване намалява достоверността на документа.
Ако си купувач: какво да запазиш от банковото приложение
Преди плащане проверяваш получателя от страницата на поръчката. След плащане веднага влез в детайлите на транзакцията. Повечето банкови приложения в България предлагат екран с детайли, съдържащ: сума, валута, дата, час, получател, IBAN, статус и уникален идентификатор.
Не изпращай излишни чувствителни данни: пароли, OTP кодове, остатъци по сметката, други транзакции. Документът трябва да потвърждава плащането — не да разкрива целия ти акаунт. Ако банката предлага PDF износ или електронна разписка, запази и нея.
Прочети също: контролен списък за купуване.
Ако си продавач: какво да провериш и запазиш преди освобождаване
Преди освобождаване проверяваш получаването в собствения си акаунт. Не разчитай на скрийншота на купувача — отвори собственото си банково приложение и потърси транзакция. Запази релевантните детайли: получена сума, дата, час, име на наредителя, краен статус. Ако плащането идва на няколко части или от различни имена, не се опитвай да „уредиш" ситуацията в чата. Спри, документирай какво виждаш в акаунта си и използвай официалната процедура на платформата.
След освобождаване документите запази и ти. Дори успешно завършена поръчка може да бъде обект на по-късни въпроси — забавен спор, запитване от банката или данъчна документация.
Таблица: какво документът за плащане трябва и не трябва да показва
| Поле | Трябва да е видимо | Не трябва да е видимо |
|---|---|---|
| Сума и валута | Да — точно както в поръчката | — |
| Дата и час | Да — установява хронологията | — |
| Име на получателя / наредителя | Да — обвързва плащането с поръчката | — |
| IBAN | Да — потвърждава дестинацията | — |
| Статус на транзакцията | Да — показва дали плащането е окончателно | — |
| Общо наличност | — | Не — лична информация |
| Други транзакции | — | Не — ирелевантни |
| OTP кодове / пароли | — | Никога |
Кирилица и латиница в банковите преводи: чест източник на объркване
В България банковите преводи вътре в страната обикновено използват кирилица. Но платформата Binance може да показва имена на латиница. Това означава, че „Иван Петров" в банковия превод може да се появи като „Ivan Petrov" на платформата — или обратно.
Тази разлика е техническа, не подозрителна. Но ако имената се различават отвъд простата транслитерация — напълно различно фамилно име или име на друго лице — това е сериозен предупредителен сигнал.
Разликата между „Иванов" и „Ivanov" е нормална. Разликата между „Иванов" и „Димитров" не е.
Познаването на тези разлики ти помага да различиш техническа вариация от реално несъответствие, което може да означава проблем.
Формат на имена в SEPA превод: какво да очакваш
От 1 януари 2026 г. преводите в евро между български банкови сметки минават през SEPA и SEPA Instant (SCT Inst). РИНГС (RTGS за големи левови плащания) беше спряна от БНБ от 1 януари 2026 г., но БИСЕРА продължава да работи — вече като система за обработка на еврови плащания на дребно, включително SEPA преводи (виж БНБ). Обикновен SEPA превод обичайно пристига в рамките на един работен ден, а SEPA Instant може да е готов за секунди до няколко минути — конкретното време зависи от банката подател и получател. Форматът на името в извлечението обаче остава специфичен за всяка банка: обикновено показва пълното име на наредителя на кирилица, включително бащино име. Това означава, че преводът може да показва „ПЕТРОВА МАРИЯ ИВАНОВА", докато на платформата потребителят е „Maria Petrova". Три елемента вместо два, различно писмо, различен ред. Но е същото лице.
Когато оценяваш съвпадение на имена, търси основните елементи: фамилното и собственото име. Бащиното име, редът и писмото са варируеми. Ако и фамилното, и собственото име съвпадат (с поправка за транслитерация), обикновено е наред.
Чести сценарии за несъответствие на имена в България
Няколко типични ситуации водят до несъответствие на имена в P2P. Първо: промяна на фамилно име след брак — лицето се е регистрирало с моминското си фамилно име, но банковата сметка е на брачното. Второ: двойно фамилно име — банката показва и двете фамилни имена, а платформата само едното. Трето: различна транслитерация на кирилица в латиница. „Цветан" може да стане „Tsvetan" или „Cvetan" в зависимост от системата. Четвърто: съкращения и инициали — банката може да показва средно инициал, което платформата не показва.
Малки вариации имат обикновено нормално обяснение. Напълно различно име изисква спиране и документиране преди продължаване.
Кога точно да запазиш документа
Това, което виждаш в секундата след плащането, и това, което банката ще ти даде по-късно, не са едно и също. Трябват ти и двете, в този ред.
Първо — веднага след плащането. Екранът с потвърждение често стои само няколко секунди и след затваряне не се връща. Стойността му е в точния момент — доказва, че си подал/а нареждането тогава, когато твърдиш.
Второ — след като статусът се успокои. Първата снимка често показва „в обработка“. За спор важи окончателният статус, а той излиза по-късно — при междубанков превод, по-голяма сума или превод извън работно време това може да отнеме часове.
Практичният ред е: плащаш → запазваш екрана веднага → отбелязваш поръчката като платена → по-късно се връщаш в банковото приложение и запазваш окончателния запис. Да отлагаш отбелязването, докато чакаш „идеалната“ снимка, е по-лошо от да отбележиш навреме и да добавиш документа след това.
Ако документът е изгубен: откъде се вади отново
В повечето случаи се вади отново — и то в по-добър вид от набързо направената снимка. Три пътя, от най-бързия към най-бавния:
- Историята на преводите в мобилното банкиране. Най-бързо; отваряш конкретната транзакция и запазваш пълния екран с детайлите.
- Извлечение от интернет банкирането. Излиза като файл с пълни полета и еднакъв формат — по-трудно е да бъде оспорен, че е отрязан.
- Официална справка от банков клон или обслужване на клиенти. Най-бавно, но и най-формално; има смисъл при по-големи суми или вече ескалирал спор.
Две неща се знаят предварително: колко назад се вижда директно в приложението е различно при разните банки, така че по-старите преводи обикновено искат извлечение; и че ваденето отнема време — ако поръчката все още тече, кажи в чата на поръчката, че изваждаш банкова справка, вместо да мълчиш.
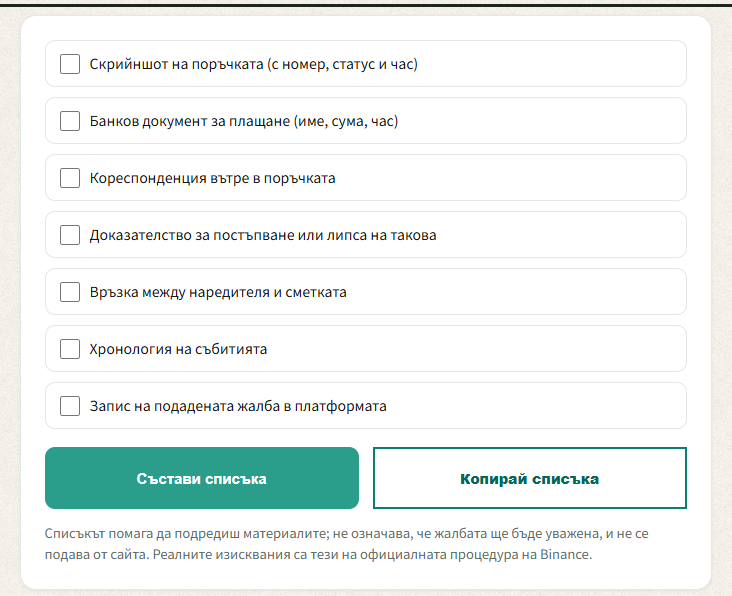
Ако събираш материали за спор, списъкът с доказателства разделя наличното от липсващото. Работи само в браузъра ти и не изпраща нищо към сайта.
Контролен списък на документа за плащане
- Документът показва точната сума от поръчката — без закръгляване или разлика.
- Името на получателя или наредителя съответства на поръчката.
- Дата, час и статус са видими и правилни.
- Статусът е окончателен, не текущ.
- Използвах своя акаунт, а не сметка на трета страна.
- Не изрязах съществена информация от скрийншота.
- Не включих излишни чувствителни данни (пароли, кодове, наличност).
- Документът е запазен на сигурно и достъпно място.
Чести въпроси
Мога ли да използвам сметката на съпругата или на приятел за P2P плащане?
Не. Правилата на Binance P2P изискват името по сметката, от която плащаш, да е същото като името, верифицирано в Binance. Плащането от чужда сметка води до спиране на акаунта за поне 7 дни, а ако от него възникне спор, загубата е за купувача.
Защо не е достатъчен скрийншот с 'Плащането е изпратено'?
Началният екран за потвърждение не съдържа необходимите детайли: точна сума, получател, краен статус, идентификатор. Влез в детайлите на транзакцията, за да запазиш всички релевантни полета.
Мога ли да изрежа наличността от скрийншота?
Да, общата наличност не е релевантна за документа за плащане. Но не изрязвай сумата, името, датата, часа или статуса на транзакцията — това са съществените полета.
Банката не издава извлечение веднага. Какво да пазя дотогава?
Запази това, което имаш в момента: екран от историята на транзакциите с дата, час, сума и получател, плюс референтния номер. Официалното извлечение го поръчваш след това и го добавяш към същата папка. Пропуснатият момент струва повече от липсващия формат — данните се четат най-добре, докато транзакцията е прясна.
Колко време след поръчката има смисъл да пазя документите?
Поне няколко месеца, а при по-голяма сума — по-дълго. Въпросите рядко идват веднага; идват тогава, когато вече си изтрил разговора. Достатъчна е една папка с името на месеца и файловете вътре, не е нужна система.
Плащането мина, но основанието остана празно. Проблем ли е?
Основанието помага при спор, но решаващи са сумата, името на наредителя и крайният статус. Празното поле не проваля поръчката — просто напиши в нея номера ѝ и часа на превода, за да е ясна връзката. За следващия път пиши кратък неутрален текст, а не думи за криптовалути.
Извлечението е на английски, а поръчката е на български. Има ли значение?
Езикът на извлечението рядко е проблем, защото сумата, датата и IBAN се четат еднакво навсякъде. Значение има дали документът идва от банката и дали показва краен статус. Ако насрещната страна не разбира някой ред, обясни го с едно изречение в поръчката, вместо да преработваш документа.
Следваща стъпка
Името върху плащането трябва да е твоето и това важи на всяка платформа. Къде днес от България изобщо можеш да откриеш верифициран акаунт, след като Binance спря регистрациите от ЕС, пише на страницата за Binance и ЕС.